Domain verdienstspanne.de kaufen?
Wir ziehen mit dem Projekt
verdienstspanne.de um.
Sind Sie am Kauf der Domain
verdienstspanne.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verdienstspanne.de kaufen?
Wie kann man eine genaue Kalkulation für die Herstellungskosten eines Produkts erstellen?
Um eine genaue Kalkulation für die Herstellungskosten eines Produkts zu erstellen, müssen alle Kosten für Materialien, Arbeitskräfte und Maschinen berücksichtigt werden. Zudem ist es wichtig, die Menge der benötigten Ressourcen sowie mögliche Schwankungen in den Kosten zu berücksichtigen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist entscheidend, um sicherzustellen, dass die Herstellungskosten genau berechnet werden. **
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Carla & Marge »Solindra« CouchtischEin Klassiker mit Eisen und Holz – der Couchtisch Solindra Der Couchtisch »Solindra« macht sich klassische Formen zunutze, um zu einem außergewöhnlichem Design-Element zu werden: Sein schwarzes Eisengestell besteht aus vier Beinen, die sich oben zu einem Kreis vereinen, der die gläserne Tischplatte aufnimmt. Unter dieser dunkel gefärbten Glasplatte kreuzen sich die Beine und tragen eine Ablagefläche aus edlem Akazienholz. Diese Materialkombination aus hartem Eisen und weichem Holz entwickelt einen stimmigen Kontrast, der den Couchtisch Solindra perfekt für ein Ambiente im skandinavischen Design macht. Produktdetails: schwarzes Eisengestell gläserne Tischplatte Ablagefläche aus Akazienholz Reinigung: mit fusselfreiem ggf. leicht feuchten Tuch Maße (B/H/T): 53 x 52 x 53 cm255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
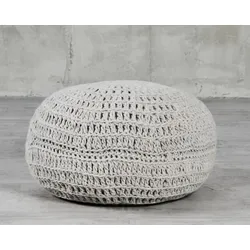
Carla & Marge »Pibala« PoufEine rundum gelungene Sache – der Pouf Pibala Der Pouf »Pibala« ist handgestrickt aus indischer Wolle. Sein breitmaschiges Strickmuster umrundet den Pouf und strukturiert die kugelige Grundform. Das unaufdringliche Silver Grey setzt einen unaufgeregten Akzent in Deinem Wohnzimmer und trägt zu der Gemütlichkeit bei, die Pibala verbreitet. Kombiniere den Pouf Pibala mit modernen Möbeln in klaren Linien und biete ihnen damit einen weichen Kontrast. Produktdetails: 100 & indische Wolle handgestrickt Füllung: Polystyrol-Kugeln einzelne Flecken mit feuchtem Tuch & milder Seife entfernen starker Verschmutzung professionell reinigen Maße (B/H/T): 50 x 35 x 50 cm89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
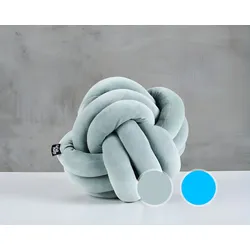
Carla & Marge »Ilmella« KissenKein Gordischer Knoten – das Kissen Ilmella Das außergewöhnliche Kissen »Ilmella« ist aus breiten, ineinander verschlungenen Strängen geformt. Das klare Mint unterstützt die kräftige Konstruktion Ilmellas, der weiche Samt rundet das Kissen gekonnt ab. Setze Ilmella als Highlight zwischen linearen Möbeln und Accessoires ein, die eine ähnlich klare Farbgebung haben wie das Kissen. Produktdetails: Material: Samt (100 % Baumwolle) Füllung: 100 % Polyester Reinigung: Schonwaschgang bei 30 Grad von Hand gearbeitet – Einzelstück Maße: (B/H/T): 30 x 30 x 30 cm47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **


Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Noris Gewinn mitNoris Gewinn mit Highlights Strategisches Spielvergnügen: Fördert das strategische Denken und die Konzentration von Kindern ab 3 Jahren. Hochwertige Materialien: Aus robusten und langlebigen Materialien für einen hohen Spielspaß. Für bis zu 420,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Carla & Marge »Solindra« CouchtischEin Klassiker mit Eisen und Holz – der Couchtisch Solindra Der Couchtisch »Solindra« macht sich klassische Formen zunutze, um zu einem außergewöhnlichem Design-Element zu werden: Sein schwarzes Eisengestell besteht aus vier Beinen, die sich oben zu einem Kreis vereinen, der die gläserne Tischplatte aufnimmt. Unter dieser dunkel gefärbten Glasplatte kreuzen sich die Beine und tragen eine Ablagefläche aus edlem Akazienholz. Diese Materialkombination aus hartem Eisen und weichem Holz entwickelt einen stimmigen Kontrast, der den Couchtisch Solindra perfekt für ein Ambiente im skandinavischen Design macht. Produktdetails: schwarzes Eisengestell gläserne Tischplatte Ablagefläche aus Akazienholz Reinigung: mit fusselfreiem ggf. leicht feuchten Tuch Maße (B/H/T): 53 x 52 x 53 cm255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Carla & Marge »Pibala« PoufEine rundum gelungene Sache – der Pouf Pibala Der Pouf »Pibala« ist handgestrickt aus indischer Wolle. Sein breitmaschiges Strickmuster umrundet den Pouf und strukturiert die kugelige Grundform. Das unaufdringliche Silver Grey setzt einen unaufgeregten Akzent in Deinem Wohnzimmer und trägt zu der Gemütlichkeit bei, die Pibala verbreitet. Kombiniere den Pouf Pibala mit modernen Möbeln in klaren Linien und biete ihnen damit einen weichen Kontrast. Produktdetails: 100 & indische Wolle handgestrickt Füllung: Polystyrol-Kugeln einzelne Flecken mit feuchtem Tuch & milder Seife entfernen starker Verschmutzung professionell reinigen Maße (B/H/T): 50 x 35 x 50 cm89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man eine genaue Kalkulation für die Herstellungskosten eines Produkts erstellen?
Um eine genaue Kalkulation für die Herstellungskosten eines Produkts zu erstellen, müssen alle Kosten für Materialien, Arbeitskräfte und Maschinen berücksichtigt werden. Zudem ist es wichtig, die Menge der benötigten Ressourcen sowie mögliche Schwankungen in den Kosten zu berücksichtigen. Eine regelmäßige Überprüfung und Anpassung der Kalkulation ist entscheidend, um sicherzustellen, dass die Herstellungskosten genau berechnet werden. **
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Carla & Marge »Ilmella« KissenKein Gordischer Knoten – das Kissen Ilmella Das außergewöhnliche Kissen »Ilmella« ist aus breiten, ineinander verschlungenen Strängen geformt. Das klare Mint unterstützt die kräftige Konstruktion Ilmellas, der weiche Samt rundet das Kissen gekonnt ab. Setze Ilmella als Highlight zwischen linearen Möbeln und Accessoires ein, die eine ähnlich klare Farbgebung haben wie das Kissen. Produktdetails: Material: Samt (100 % Baumwolle) Füllung: 100 % Polyester Reinigung: Schonwaschgang bei 30 Grad von Hand gearbeitet – Einzelstück Maße: (B/H/T): 30 x 30 x 30 cm47,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kreuter, Dirk: Umsatz extremUmsatz extrem , Verkaufen im Grenzbereich. 10 radikale Prinzipien , Armaturenbretter > Innenausstattung , Auflage: 2. Auflage 2018, Erscheinungsjahr: 20180621, Produktform: Leinen, Autoren: Kreuter, Dirk, Auflage: 18002, Auflage/Ausgabe: 2. Auflage 2018, Seitenzahl/Blattzahl: 238, Keyword: Marketing; Erfolg; Wachstum; Vertrieb; Rendite; Verkaufstrainer; Umsatzsteigerung, Fachschema: Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Beruf / Karriere~Karriere, Fachkategorie: Vertrieb und Marketing~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Linde Verlag, Verlag: Linde Verlag, Verlag: Linde Verlag Ges.m.b.H., Länge: 216, Breite: 146, Höhe: 22, Gewicht: 461, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783709305119, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Ist Einkommen Gewinn oder Umsatz?
Ist Einkommen Gewinn oder Umsatz? Diese Frage hängt von der Perspektive ab, aus der sie betrachtet wird. Im Allgemeinen bezieht sich Einkommen auf den Betrag, den eine Person nach Abzug aller Kosten und Ausgaben verdient. Gewinn ist der Überschuss, der nach Abzug aller Kosten von den Einnahmen verbleibt. Umsatz hingegen bezieht sich auf die Gesamteinnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, ohne Berücksichtigung der Kosten. Daher kann Einkommen als Gewinn oder als Teil des Umsatzes betrachtet werden, je nachdem, wie es definiert wird. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.